
Che il mercato del riciclo tessile è destinato a crescere nei prossimi anni, anche grazie alla spinta normativa, non è un segreto. Che però la strada per implementare progetti di riciclo “textile-to-textile” sia ancora. lunga da percorrere non possiamo nasconderlo. La strada della circolarità tessile è affascinante e sfidante, ma anche molto complicata. Secondo il report The State of Textile Recycling H1/2026 (a cura di Circular Fashion News e Fashion for Good), il mercato globale del riciclo tessile è stimato in crescita a un tasso del 5,9% fino al 2031 (da 13,6 a 20,2 miliardi di dollari). L’Europa cresce a un ritmo quasi doppio (10,5% verso i 2,4 miliardi di euro al 2030), stimolata dalle politiche comunitarie (ESPR ed EPR). L’India prevede a sua volta di raggiungere 3,5 miliardi di dollari di mercato entro il 2030. Ma per raggiungere i livelli di crescita stimata sono necessari investimenti tra 8 e 11 miliardi di euro di investimenti.
Per mettere in moto il mercato della circolarità tessile, che ancora sembra fermo a progetti pilota o poco di più, sono necessari finanziamenti importanti, che faticano a decollare a causa del sovrapprezzo delle fibre riciclate rispetto a quelle vergini e della riluttanza dei brand a siglare accordi di acquisto vincolanti a lungo termine.
La crisi della raccolta e della selezione in Europa
Se il post industrial si presenta più facile da gestire e da mappare, per il post consumo la situazione è drammatica. Il ridimensionamento delle attività di Texaid in Germania, completato nella prima metà del 2026 a valle della procedura di ristrutturazione aperta a metà 2025, rappresenta uno dei sintomi più chiari della crisi strutturale che sta colpendo la filiera europea della selezione tessile. Il gruppo svizzero è stato costretto a comprimere il proprio perimetro operativo a causa di un modello economico non più sostenibile: l’aumento vertiginoso dei costi di raccolta e smistamento si è scontrato con il crollo dei prezzi di vendita e della domanda globale di capi di seconda mano. Ad aggravare la situazione è intervenuta la massiccia invasione dell’ultra-fast fashion online, che riempie i centri di raccolta con capi composti da fibre sintetiche miste di qualità troppo bassa per il riuso o per un riciclo economicamente sostenibile. Un annuncio che arriva dopo il fallimento della tedesca Soex, Dopo il mancato acquisto dell’intero gruppo da parte di un unico investitore, le attività sono state frammentate; l’impianto di Bitterfeld-Wolfen è stato parzialmente riavviato a metà 2025 sotto una nuova gestione societaria.
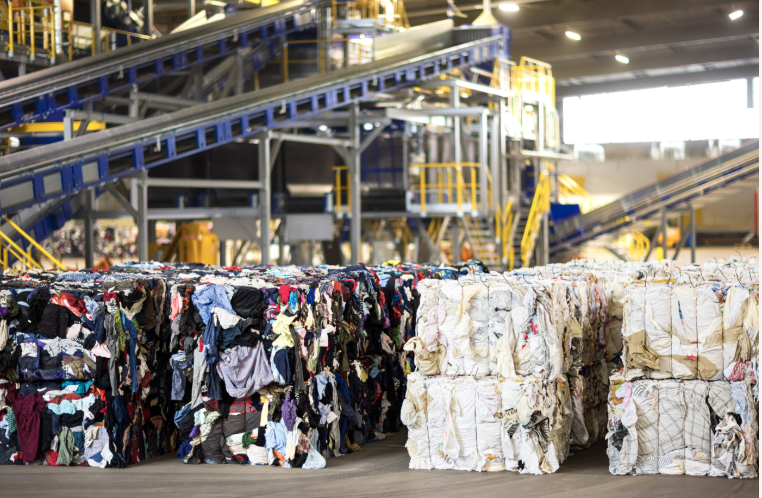
L’operatore svedese di gestione rifiuti Sysav ha deciso di avviare la dismissione e la vendita del proprio impianto Siptex a Malmö, considerato il primo impianto al mondo di selezione tessile su scala industriale completamente automatizzato (basato su tecnologia ottica a infrarossi NIR).Pur disponendo di un’infrastruttura d’avanguardia capace di separare con precisione le fibre per composizione e colore, il modello economico è entrato in crisi: il mercato del riciclo textile-to-textile non è cresciuto alla velocità prevista. Nonostante la capacità di produrre flussi di materiale puro e tracciato, mancavano riciclatori e marchi di moda pronti ad assorbire questi volumi con contratti di acquisto stabili a lungo termine. Alla base della decisione di chiudere, anche i ritardi della normativa: gli schemi di responsabilità estesa del produttore (EPR), che dovrebbero coprire i differenziali di costo della selezione avanzata, sono ancora in fase di definizione o non abbastanza ambiziosi per colmare il divario economico. Sysav, essendo un operatore partecipato da municipalità della Scania, non ha potuto continuare ad assorbire le perdite operative della linea industriale in attesa dell’entrata in vigore dei futuri obblighi europei di riciclo (stimati verso il 2028). Questa la presentazione del loro impianto.
Le partnership con i brand, l’unica soluzione
Per dare concretezza ai progetti industriali di riciclo, le partnership con i brand sono l’unica soluzione. Le collaborazioni industriali e gli accordi di acquisto tra innovatori dei materiali, produttori della filiera e brand sono essenziali per dare continuità economica al settore. In questo Circulose, reduce da un fallimento e da un cambio di direzione, ha registrato la maggiore trazione commerciale nel primo semestre 2026, trainata dalla ripresa delle attività industriali nello stabilimento svedese, stringendo partnership con marchi quali Eileen Fisher, Marimekko, Reformation.
Sotto il profilo della filiera produttiva, gli investimenti più consistenti riguardano il riciclo chimico e i partner di filatura.
Non mancano annunci di nuove aperture e investimenti: in Svizzera sono entrati in funzione gli impianti dimostrativi di DePoly e di Worn Again (specializzato su misti cotone-poliestere). Epoch Biodesign ha programmato un impianto pilota nel Regno Unito e acquisito una fabbrica di nylon 6,6 in Spagna; Reju ha pianificato un polo di riciclo in Francia e un sito industriale per il poliestere a New York; Loop Industries ha ottenuto il supporto governativo per il primo impianto commerciale in India. Per il sorting, Picvisa e Girbau hanno annunciato un progetto congiunto per un nuovo impianto di selezione in Europa.
L’Italia fuori dalla mappatura internazionale
Nonostante anche in Italia stiano prendendo forma iniziative interessanti che stanno superando la fase dimostrativa per entrare nel mercato del riciclo e del post consumo, come ad esempio l’hub di Prato oppure Igers di Novara, queste realtà non compaiono nella mappatura di Fashion for Good. Eppure proprio in Italia ci sono le aziende che saranno in grado di utilizzare i materiali tessili provenienti del riciclo textile-to-textile. L’Italia è stata storicamente un esempio di circolarità tessile, deve cercare di mantenere il proprio primato, perché anche da questo deriva la sopravvivenza della manifattura.